

Китайские автомобили бьют экспортные рекорды при продолжающемся падении внутреннего рынка КНР
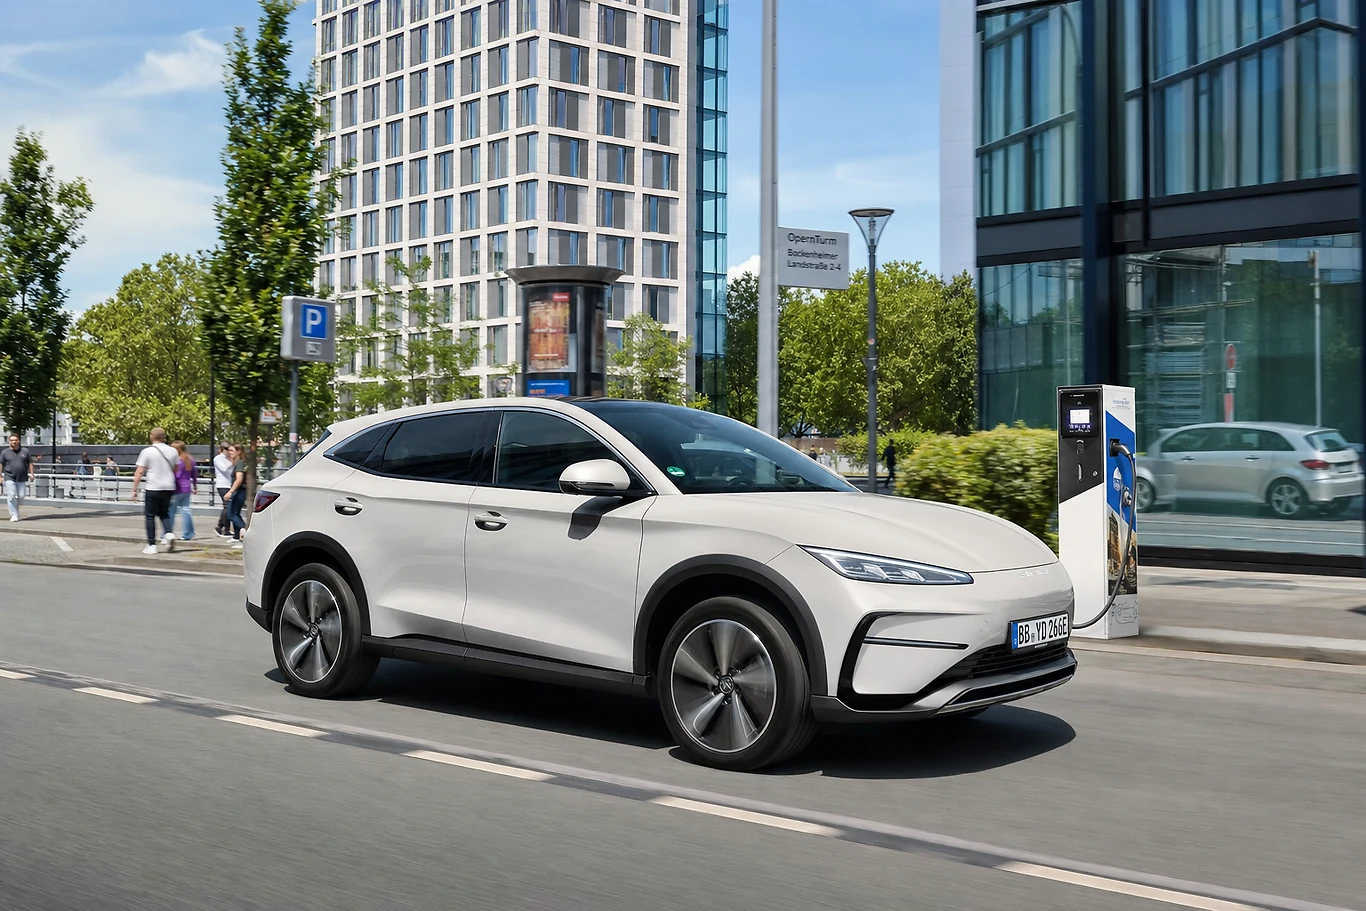
Китайская автомобильная промышленность сейчас развивается в двух противоположных направлениях. Согласно данным Reuters и Китайской ассоциации легковых автомобилей, в июле 2026 года продажи машин внутри КНР упали на 20% в годовом выражении, составив 1,47 миллиона единиц. При этом экспорт легковых автомобилей вырос на 88% и достиг 923 тысяч штук. Похожая динамика наблюдалась и в первой половине года: внутренняя реализация сократилась на 20% до 2,3 миллиона автомобилей, а зарубежные отгрузки увеличились на 71%.
Основным фактором, сдерживающим внутренний спрос, эксперты называют слабость потребительской уверенности. Дополнительное давление создает затяжная ценовая война между многочисленными локальными марками, из-за которой на рынке сформировался заметный переизбыток производственных мощностей. Генеральный директор консалтинговой компании Automobility Билл Руссо считает, что китайские автопроизводители вынуждены искать рост за рубежом, поскольку обладают избыточными мощностями, выстроенными цепочками поставок и все более сложными продуктами. По его словам, глобальная экспансия становится стратегической необходимостью для ведущих игроков.
Пример BYD хорошо иллюстрирует этот перекос. За семь месяцев текущего года компания увеличила зарубежные продажи на 79%, тогда как в Китае они снизились на 35%. Крупнейшими внешними рынками для BYD в 2026-м стали Бразилия и Великобритания. На европейском направлении китайские бренды также заметно укрепили позиции. По подсчетам Counterpoint Research, в первом квартале 2026 года они заняли 16% рынка новых легковых автомобилей в Европе. Для сравнения: четыре года назад этот показатель не превышал 3%. Японские марки за аналогичный период сохранили около 12%.
Наиболее выраженным преимущество КНР выглядит в сегменте электромобилей. Китайские производители обеспечили почти четверть всех поставок электрокаров в Европу, тогда как японским компаниям досталось менее 5%. Аналитик Counterpoint Research Абилаш Гупта подчеркивает: разрыв связан не столько с ценой, сколько с разницей в скорости электрификации. Он поясняет, что пошлины способны замедлить рост китайских брендов, но не развернуть его вспять.
Китайские компании постепенно переходят от простого экспорта машин к локализации производства. Несколько автогигантов уже строят заводы в Европе, стремясь сократить зависимость от трансграничных поставок и смягчить торговые барьеры. Прогноз Counterpoint Research предполагает, что к 2030 году китайские марки могут занять более 20% европейского рынка легковых автомобилей и почти 29% рынка электромобилей.
Что касается внутреннего рынка Китая, то быстрое восстановление эксперты не прогнозируют. Аналитик HSBC Юцянь Дин допускает, что спрос начнет стабилизироваться лишь в конце августа — сентябре благодаря выходу новых моделей. Однако полноценного оживления в ближайшей перспективе ожидать не стоит.